


Perdida Fiscal por Estímulos a Combustibles Alcanzará Más de 108 Mil Millones de Pesos Hasta 2026
La política de estímulos fiscales a los combustibles en México está generando un impacto financiero alarmante. Según un análisis reciente, las pérdidas acumuladas para las finanzas públicas entre el 28 de febrero y el 25 de septiembre de 2026 se estiman en 108 mil 413.32 millones de pesos.
Impacto del Diésel en Financias Públicas
El diésel representa el mayor peso en estas pérdidas, alcanzando los 62 mil 123.89 millones de pesos, lo que equivale al 57.3% del total de la pérdida. Este combustible es crítico en sectores como el transporte de carga, la industria y la agricultura. La gasolina Magna sigue de cerca con una pérdida de 41 mil 249.92 millones de pesos (38%), mientras que la Premium aporta 5 mil 39.52 millones de pesos (4.6%). Estos tres combustibles, juntos, acumulan impactos fiscales que superan los 108 mil millones de pesos en el periodo analizado.
Comparativa de Precios de Combustibles
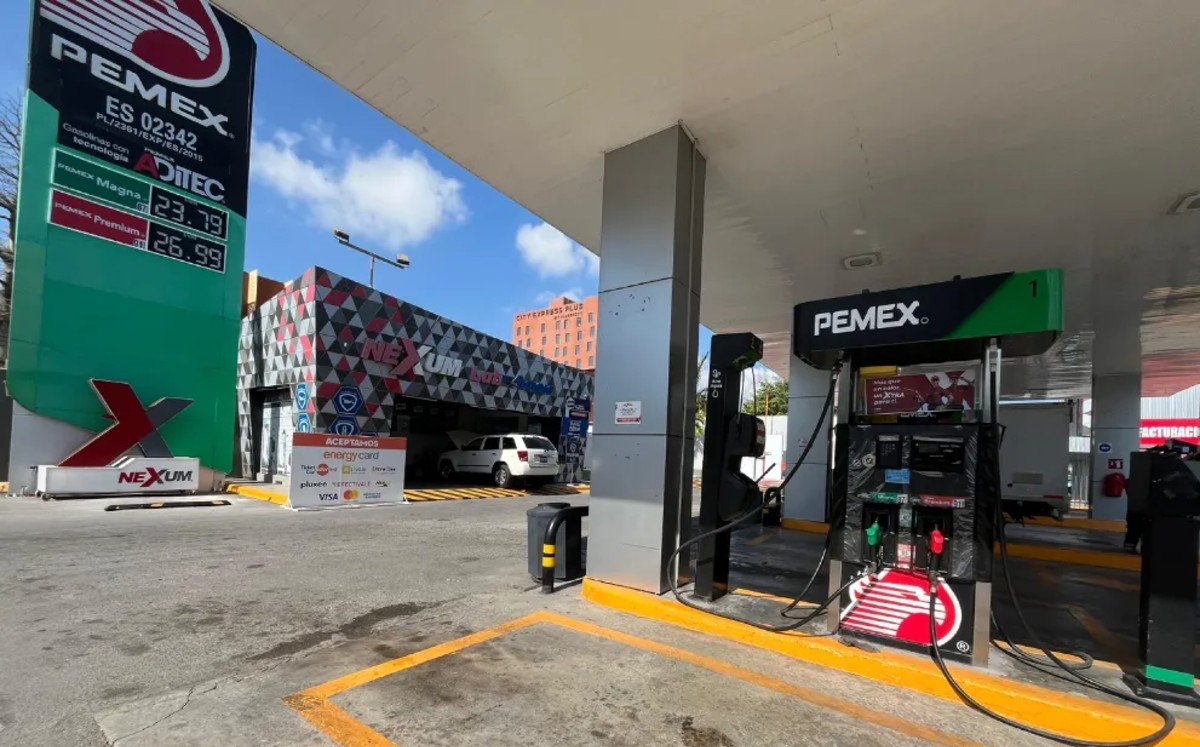
Un aspecto relevante del análisis es la comparación de precios entre México y Estados Unidos. A partir del 18 de septiembre de 2026, el costo de la gasolina Magna en México era de 23.69 pesos por litro, un 16.8% más alto que el precio de la gasolina Regular en Estados Unidos, que se cotizaba a 20.29 pesos por litro.
Ramsés Pech, quien realizó el estudio, señala que esta disparidad se debe en gran parte a la carga fiscal: en México, un 29.6% del precio de la gasolina proviene de impuestos, en contraste con solo el 11.6% en Estados Unidos. Por otro lado, el diésel mexicano era más barato, con un precio promedio de 27.01 pesos por litro, 7.7% menor que el estadounidense, debido a la eliminación del IEPS por parte del gobierno.
Nuevas Propuestas para la Trazabilidad Fiscal del IEPS
De cara a 2027, se plantea un cambio significativo en la forma de determinar y enterar el IEPS. Actualmente, solo Pemex y los importadores directos son responsables de declarar este impuesto, mientras que otros actores de la cadena, como comercializadores y estaciones de servicio, no tienen la misma obligación fiscal.
La propuesta busca que cualquier persona que venda gasolinas o diésel, a excepción de fabricantes o importadores, deba también declarar el IEPS. Este sistema funcionaría a través de una comparación mensual de litros vendidos y adquiridos, respaldados por CFDI. Si se detecta que el volumen enajenado es superior al comprado, la diferencia se utilizaría para determinar el impuesto correspondiente.
El objetivo es dotar de mayor trazabilidad fiscal a los litros comercializados, garantizando que cada transacción desde la producción hasta la venta cuente con un respaldo fiscal adecuado. Importante destacar que esta propuesta no contempla nuevos impuestos, sino una ampliación de las responsabilidades fiscales para más participantes en la cadena de distribución.
Con estos cambios, el gobierno busca abordar la creciente preocupación sobre el impacto fiscal de los combustibles y garantizar una recaudación más efectiva en el sector energético.
